中小企業倒産防止共済(経営セーフティ共済)とは?
法令関連
中小企業倒産防止共済とは?メリット・デメリットや節税効果を解説します。
企業経営において最も怖いリスクの一つが「取引先の倒産」です。
売掛金や受取手形などが回収できなくなると、黒字経営であっても資金繰りが急激に悪化し、自社が連鎖倒産してしまうケースもあります。
こうしたリスクに備えるための国の共済制度として、「中小企業倒産防止共済(経営セーフティ共済)」があります。
本記事では、中小企業倒産防止共済の仕組みやメリット・デメリット、活用時の注意点について詳しく解説していきます。
全国の倒産件数について
まずは、全国の倒産件数を確認していきましょう。
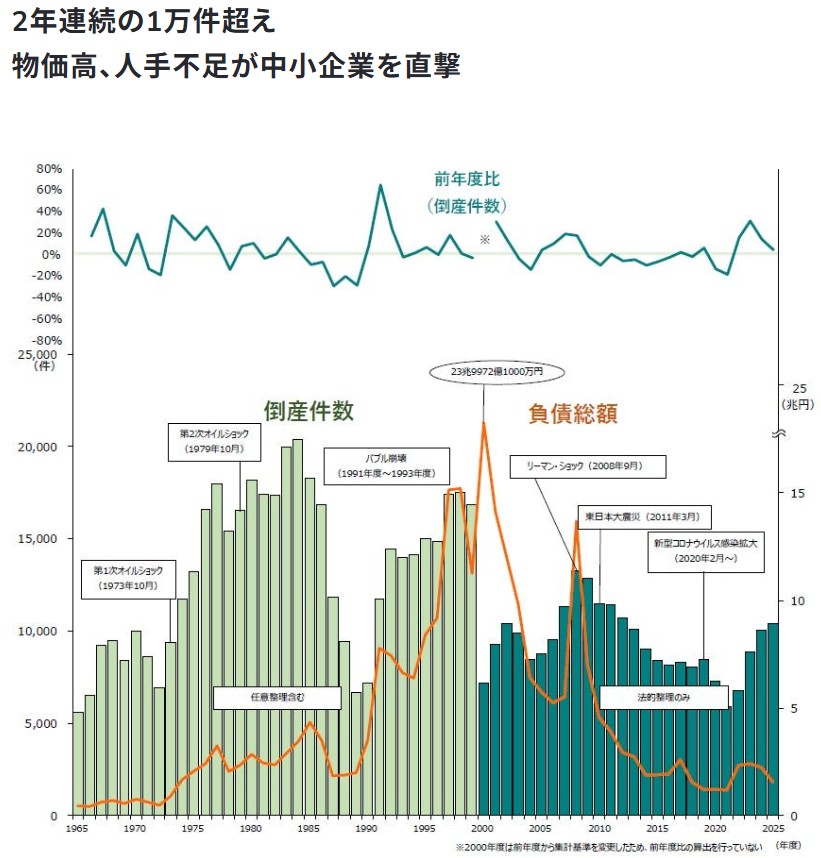
帝国データバンクによる報告によると、
2025年度の倒産件数は1万425件(前年度1万70件、3.5%増)となり、4年連続で前年度を上回り、2年連続で年度1万件を超えたとなっています。
2026年度も倒産件数は増加傾向にあり、物価高や人手不足も解消していないことから、今後も倒産リスクは常に付きまとってくる課題と言えます。
取引先の倒産による連鎖倒産を防ぐためにも、今ある制度を有効的に活用しながら、リスク回避を検討するのをおすすめします。
中小企業倒産防止共済とは?
中小企業倒産防止共済とは、正式名称『経営セーフティ共済』 と言います。
取引先の倒産による連鎖倒産を防ぐため、国が全額出資する独立行政法人中小企業基盤整備機構(中小機構)が運営する公的な共済制度です。
一定の条件を満たす中小企業や個人事業主が加入できるようになっています。
万が一、取引先が倒産した場合には、回収困難となった売掛債権などの金額に応じて、無担保・無保証人で共済金の借り入れが可能です。
現在、約66万の企業や事業者などが加入しており、共済金の貸付け実績は、累計で約27万件、約1兆9,000億円となっています。(令和7年3月末現在)
加入できる条件
中小企業倒産防止共済に加入するためには、以下の条件を満たす必要があります。
法人の場合
- 会社法に定められた会社
- 継続して1年以上事業を行っている中小企業者
- 業種ごとの資本金または従業員数の基準を満たしている
※詳しい加入基準はこちら ➡ 共済サポート navi「加入できる会社」参照
建設業や製造業、卸売業、小売業、サービス業など、多くの中小企業が対象となっています。
但し、医療法人、農事組合法人、NPO法人、外国法人などの事業形態は加入することができません。
個人事業主の場合
- 継続して1年以上事業を行っている個人事業主
- 業種ごとの加入基準を満たしている
※詳しい加入基準はこちら ➡ 共済サポート navi 「加入できる個人事業主」参照
組合の場合
- 継続して1年以上事業を行っている中小企業者
- 中小企業などの協同組合法または中小企業団体の組織に関する法律に準拠して設立された組合
事業協同組合と事業協同小組合は中小企業などの協同組合法に、 商工組合は中小企業団体の組織に関する法律に規定する 「生産、加工、販売、購買、保管、運送、検査その他組合員の事業に関する共同事業」を実施していることが必要です。
但し、森林組合、農業協同組合などの事業形態は加入することができません。
掛金の仕組み
掛金は月額5,000円から20万円まで、5,000円単位で自由に設定できます。
また、経営状況に応じて増額や減額も可能となっております。
積立上限額
掛金の積立上限は800万円です。
800万円に達すると、それ以上の掛金納付はできません。
共済金の借入れが受けられる取引先の倒産理由
- 法的整理
- 取引停止処分
- でんさいネットの取引停止処分
- 私的整理
- 災害による不渡り
- 災害によるでんさいの支払不能
- 特定非情災害による支払不能
共済金の借入れが受けられない取引先の倒産理由
- 夜逃げ
中小企業倒産防止共済のメリット
1. 取引先倒産時に迅速な資金調達ができる
最大のメリットは、取引先が倒産した場合に共済金の借り入れができることです。
取引先の事業者が倒産し、売掛金などの回収が困難になったときは、その事業者との取引の確認が済み次第、借り入れることができます。
急な資金ショートを防ぎ、連鎖倒産のリスク軽減につながります。
2. 無担保・無保証人で、掛金の10倍まで借入れ可能
共済金の借入れは、無担保・無保証人で受けられます。
共済金貸付額の上限は「回収困難となった売掛金債権などの金額」か「納付済の掛金総額の10倍(最高8,000万円)となる金額」の、いずれか少ないほうの金額となります。
※積立上限 800万円×10倍=最高 8,000万円
3. 掛金が全額損金(必要経費)にできる
掛金(月額5,000円~20万円)は全額、法人の場合は損金、個人事業主の場合は必要経費として計上することができます。
そのため、
- 法人税
- 所得税
- 住民税
などの節税効果が期待できます。
利益が多く出た年度の税負担を抑える手段として活用するケースも少なくありません。
4. 解約時に解約手当金を受け取れる
一定期間以上加入している場合、解約時に掛金の大部分または全額が戻ります。
特に40か月以上納付して任意解約した場合には、掛金総額の100%が解約手当金として戻ってきます。
12ヶ月以上継続できるのであれば、掛け捨てにはならないので安心です。
5. 資金繰り対策として活用できる
金融機関からの借入とは異なり、将来のリスクに備えて資金を積み立てられる点も魅力的です。
毎年節税しながら、取引先の倒産対策もでき、資金を積み立てられる制度として注目されています。
万一の事態に備える「経営の保険」として活用するのはいかがでしょうか?
中小企業倒産防止共済のデメリット
1. 事業を1年以上継続している企業のみ加入可能
法人や個人事業主、及び組合の加入条件に「継続して1年以上事業を続けている」という項目があるため、起業や創業時期から短い期間では加入することができません。
2. 短期間で解約すると元本割れする
加入期間が短い状態で任意解約をすると、解約手当金が掛金総額を下回ることがあります。
12か月未満で解約した場合は掛け捨てになるので注意が必要です。
そのため、短期的な節税目的だけで加入すると損をする場合があります。
3.解約手当金は課税対象
解約時に受け取る手当金は、法人は益金、個人事業主は事業所得として課税扱いとなります。
4. 800万円以上は積み立てられない
掛金総額の上限は800万円です。
十分な資金を保有している企業にとっては、積立額に限界があります。
5.再加入時の制限あり
過去に解約した場合、一定期間(再加入制限)は損金算入などの税制優遇が受けられないなどの見直し(2024年改正)がされています。
どのような企業におすすめ?
中小企業倒産防止共済は、次のような企業におすすめです。
建設業
- 元請会社への依存度が高い
- 売掛金回収までの期間が長い
製造業
- 特定取引先への売上比率が高い
卸売業・商社
- 売掛債権の金額が大きい
利益が安定している企業
- 節税と将来資金の積立を両立したい
加入前に押さえておくべきポイント
中小企業倒産防止共済は非常に優れた制度ですが、単純な節税商品ではありません。
本来の目的は、
「取引先倒産による経営リスクへの備え」
と設定されております。
加入を検討する際は、
- 加入条件の確認
- 自社の財務状況
- 主要取引先への依存度
- 将来の事業計画
- 解約時期
などを総合的に考慮することが大切です。
まとめ
中小企業倒産防止共済(経営セーフティ共済)は、取引先倒産による資金繰り悪化を防ぐための国の共済制度です。
主なメリット
- 取引先が倒産時に共済金の借入が可能
- 無担保・無保証人で掛金の10倍まで借入れ可能
- 掛金が全額損金・必要経費になる
- 資金を積み立ててリスクへの備えをしながら節税できる
- 解約時に手当金が戻る
注意点
- 1年以上事業を継続していないと加入できない
- 短期解約は元本割れの可能性がある(12ヶ月未満の場合は掛捨て)
- 掛金には上限設定がある(800万円まで)
- 解約時には課税される
- 本来の目的は倒産リスクへの備え
経営の安定化と節税対策を両立できる制度として、多くの中小企業から活用されています。
将来の不測の事態に備え、経営セーフティ共済の導入を検討してみてはいかがでしょうか。
中小企業倒産防止共済(経営セーフティ共済)加入などについては下記をご参考にしてください。
参照HP:共済サポート navi 独立行政法人中小企業基盤整備機構 より引用